بقلم: عبير أسعد
تُصنف السيولة ضمن المحاور الأساسية الخمسة لمؤشرات السلامة المالية الصادرة عن صندوق النقد الدولي، وهي أحد المكونات الستة لنظام التقييم الرقابي المصرفي (CAMELS). انخفاضها يعني عجزًا محتملًا عن الوفاء بالالتزامات تجاه الغير، بينما ارتفاعها المفرط ليس مؤشرًا إيجابيًا دائمًا، إذ قد يضعف فعالية السياسة النقدية، ويحد من حجم الائتمان في الاقتصاد.
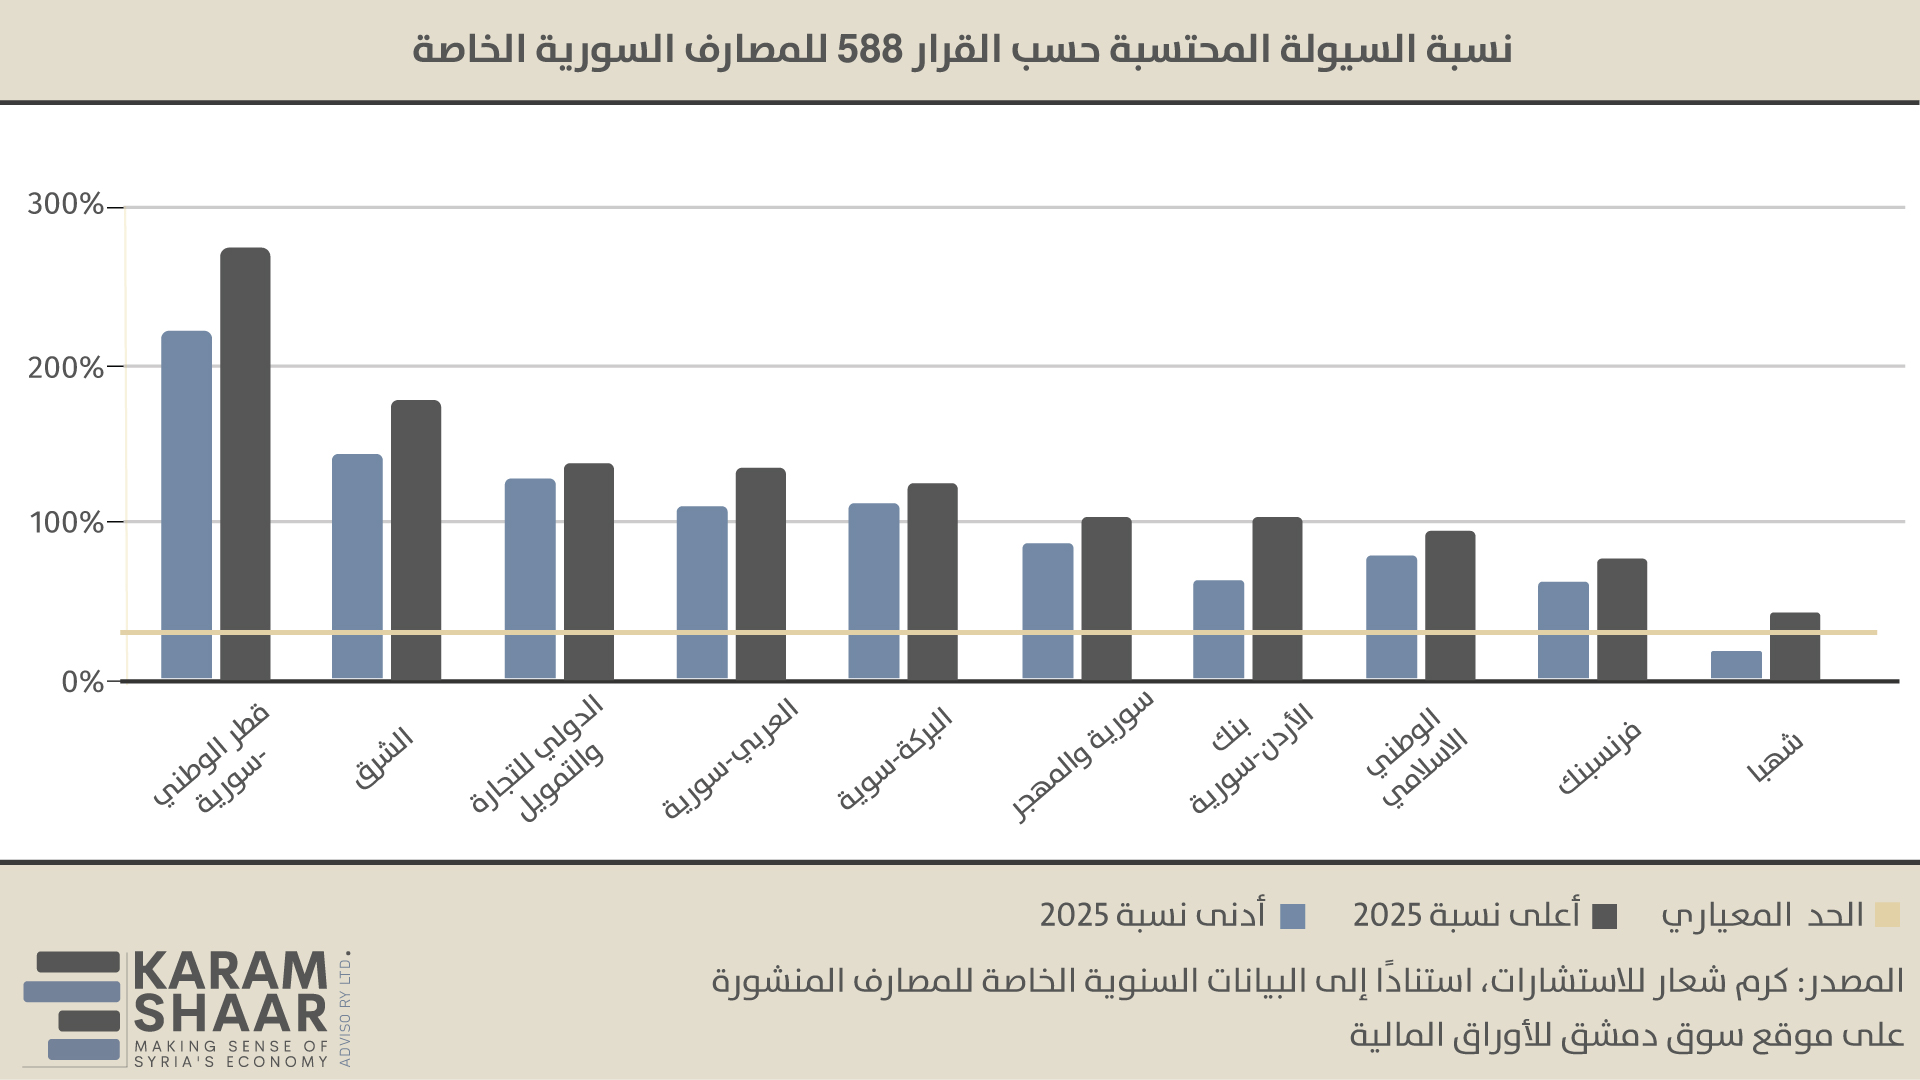
تكشف البيانات المنشورة للمصارف السورية في سوق دمشق للأوراق المالية خلال العام 2025 معدلات سيولة عالية جدًا تتجاوز الحد الأدنى القانوني المحدد بـ30% بكافة العملات (باستثاء بنك شهبا). تكشف البيانات أيضًا تباينًا واسعًا بين هذه المصارف، كما يظهر بالشكل البياني أدناه. تقيس هذه المعدلات صافي الأموال الجاهزة مقسومًا على كافة الودائع والالتزامات الأخرى والالتزامات خارج الميزانية. تنشر المصارف كل عام الحد الأدنى والحد الأعلى لهذه النسبة، إذ تراوحت بين حد أدنى بلغ 16% لدى بنك شهبا وهو أقل من الحد الأدنى الاحترازي، وحد أقصى بلغ 274% لدى بنك قطر الوطني-سوريا.
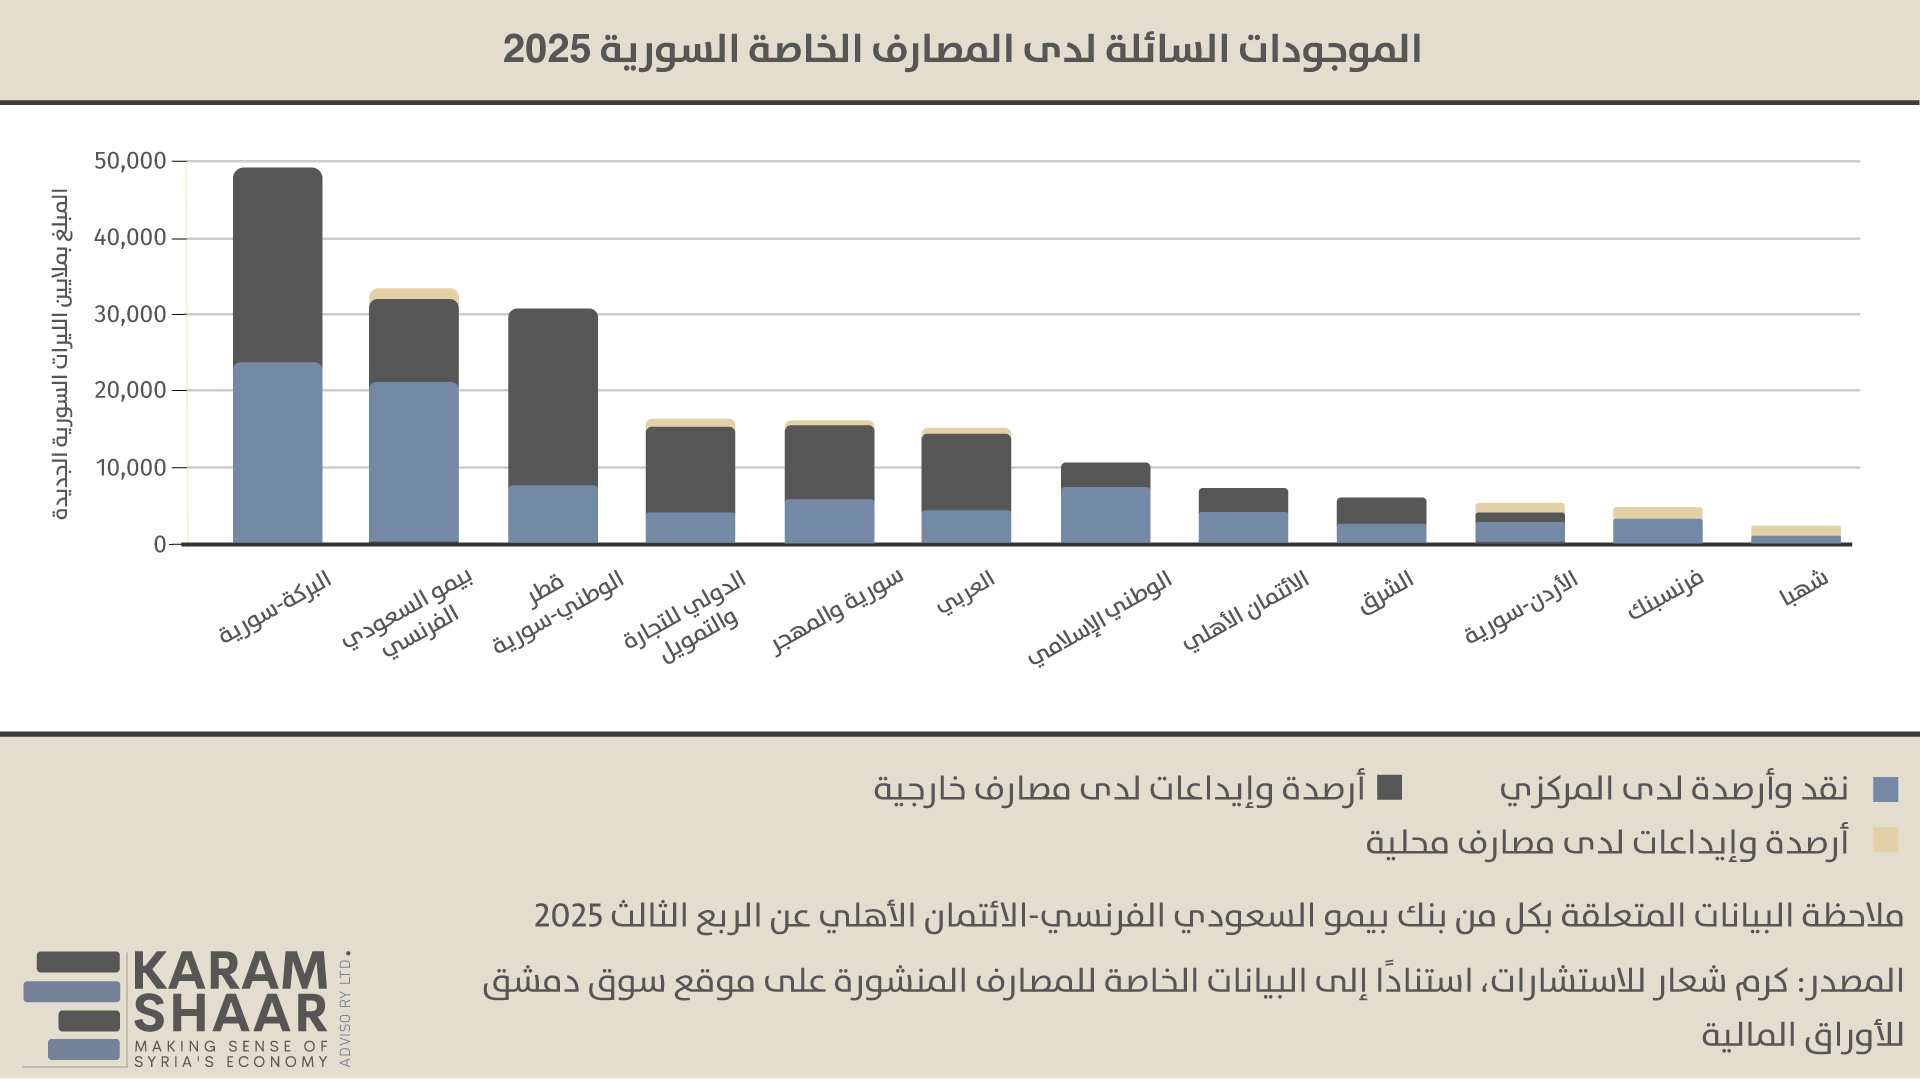
يخفي التباين بين هذه المعدلات فروقات في حجم الأرصدة المكونة للسيولة لدى كل مصرف. يتفاوت بين المصارف توزيع الموجودات السائلة (أي النقد والأرصدة لدى المصرف المركزي، والأرصدة والإيداعات لدى كل من المصارف المحلية والمصارف الخارجية). وقد تركزت الموجودات المحتفظ بها خارجيًا لدى عدد محدود من المصارف الأجنبية – كانت في الغالب هي المصرف الأم للمصرف المحلي – نتيجة العقوبات والقيود على التحويل ورفض البنوك المراسلة التعامل مع المصارف السورية. حيث بلغت الموجودات المحتفظ بها خارجيًا ما نسبته 38% من موجودات المصارف عام 2025 مقابل 36% عام 2024. يتصدّر كل من بنك البركة-سوريا وبنك قطر الوطني-سوريا قائمة المصارف التي تُمثّل فيها الأرصدة الخارجية نسبة كبيرة من إجمالي موجوداتها السائلة، كما يتضح من الشكل البياني أدناه. أما انخفاض نسبة الأرصدة الخارجية لكل من بنك شهبا و فرنسبنك فيعود ذلك إلى تكوين مخصصات خسائر ائتمانية مقابل انكشافاتهما على المصارف اللبنانية، حيث تُدرج هذه الموجودات بالصافي بعد طرح المخصصات.
أدى تركز الموجودات في الخارج إلى مخاطر تركّز مرتفعة. تجلى ذلك بوضوح في تبعات انهيار النظام المصرفي اللبناني، حيث ألزم المصرفُ المركزي المصارفَ بالاعتراف الكامل بـخسائر 100% مقابل التعرضات في لبنان.
ولمواجهة هذا التركز الحاد للأموال خارج الدورة المصرفية المحلية، يقتضي ذلك استعادة جزء من الأرصدة الخارجية. وقد أسهم رفع القيود عن التعامل مع نظام SWIFT لدى مصرف سورية المركزي وإلغاء قانون قيصر في فتح مسار عملي لاستعادتها، حيث كان الاتصال التقني بالشبكة موجودًا أصلاً، غير أن العقوبات حالت دون استخدامه في تحويلات تجارية. إلا أن ذلك يبقى مرتبطًا بإعادة بناء علاقات مع البنوك المراسلة و الامتثال لمتطلبات مكافحة غسل الأموال وتمويل الإرهاب. ويساعد في ذلك استكمال الخطوات اللازمة لإنشاء السوق الرسمي للسيولة بين المصارف، بعد الإعلان عنه، بما يتيح نقل الفوائض إلى المصارف التي تحتاج إليها، وتوجيه السيولة نحو الائتمان والأنشطة الاقتصادية المنتجة.